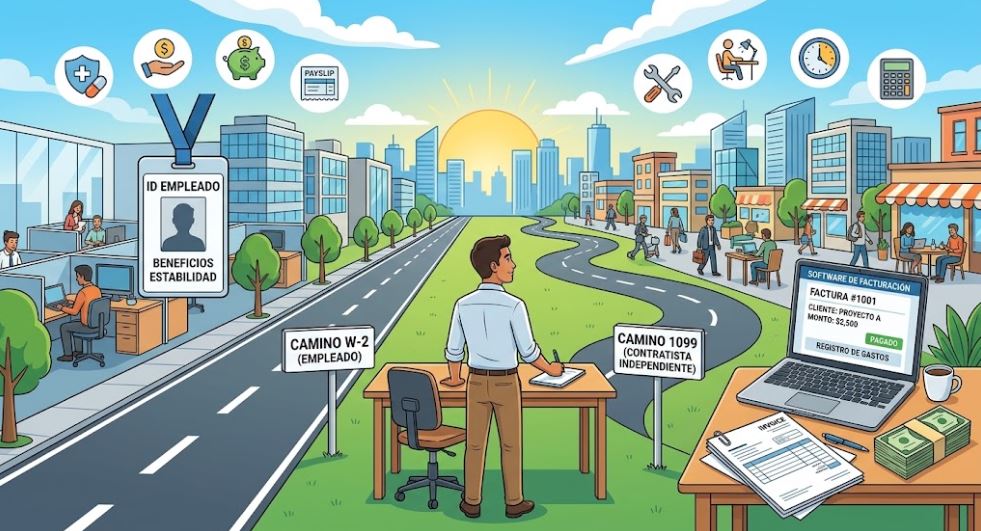
Respuesta rápida: con un W-2 eres empleado: tu empleador te retiene impuestos, paga la mitad de tu Seguro Social y Medicare y, en general, tienes protecciones laborales como el salario mínimo y el pago de horas extra. Con un 1099 eres contratista independiente: cobras sin retenciones, pagas tú todo el impuesto de autoempleo y haces tus propios pagos estimados, pero puedes deducir los gastos de tu negocio y tienes más control sobre cómo trabajas. En esta comparativa W-2 vs 1099 te mostramos las diferencias con números de 2026.
Ninguna opción es mejor por sí misma. A igual cantidad bruta, el 1099 suele dejarte menos dinero después de impuestos y sin beneficios. Por eso conviene comparar las ofertas con números. Y hay algo más importante: no siempre puedes elegir. La clasificación depende de cómo es realmente tu trabajo, no de lo que diga el contrato.
Esta guía cubre impuestos federales de 2026 y menciona las leyes laborales de forma general. Las reglas estatales pueden ser distintas. La información es general y no sustituye la asesoría de un profesional de impuestos o un abogado laboral.
Qué significa recibir un W-2 o un 1099
- Form W-2: el comprobante anual de salarios que entrega un empleador a sus empleados. Muestra lo que ganaste y lo que te retuvieron de impuesto sobre la renta, Seguro Social y Medicare.
- Form 1099-NEC: el comprobante que entrega un negocio a quienes le prestaron servicios sin ser empleados. Muestra lo que te pagó, normalmente sin retención. Para pagos hechos en 2026, el pagador debe emitirlo si te pagó $2,000 o más en el año.
Más que dos formularios, son dos relaciones de trabajo distintas, con reglas fiscales y laborales diferentes.
Si recibiste uno, te explicamos qué hacer con el 1099-NEC. Y para la visión general, lee cómo funcionan los taxes si trabajas 1099.
Diferencias principales W-2 vs 1099
| Aspecto | W-2 (empleado) | 1099 (contratista independiente) |
|---|---|---|
| Retención de impuesto sobre la renta | El empleador la descuenta de cada pago | No hay retención; haces pagos estimados trimestrales |
| Seguro Social y Medicare | Pagas 7.65 % y tu empleador otro 7.65 % | Pagas tú el 15.3 % como impuesto de autoempleo |
| Gastos de trabajo | En general, no los deduces en tu declaración federal | Deduces los gastos ordinarios y necesarios del negocio |
| Formularios para declarar | W-2 en tu Form 1040 | Schedule C y Schedule SE con tu Form 1040 |
| Salario mínimo y horas extra (ley federal) | Te protegen, si estás cubierto | No se aplican a contratistas independientes |
| Beneficios (seguro médico, vacaciones, jubilación) | Según lo que ofrezca el empleador | Los pagas y organizas tú |
| Control del trabajo | El empleador decide qué haces y cómo | Tú decides cómo haces el trabajo |
| Papeleo | Mínimo | Facturas, registros de gastos y pagos estimados |
Fuentes: tasas de Seguro Social y Medicare del IRS, Tema 751 y del IRS sobre el impuesto de autoempleo. Salario mínimo y horas extra: Departamento de Trabajo (DOL).
Los números de 2026 que debes conocer
- Seguro Social: 6.2 % para el empleado y 6.2 % para el empleador, hasta un tope de $184,500 de salario en 2026.
- Medicare: 1.45 % para cada uno, sin tope.
- Impuesto de autoempleo: 15.3 % (12.4 % para Seguro Social y 2.9 % para Medicare), que se aplica sobre el 92.35 % de tu ganancia neta. Tienes que pagarlo si tu ganancia neta de autoempleo es de $400 o más.
- Medicare adicional: un 0.9 % extra por encima de ciertos ingresos, por ejemplo $200,000 si declaras como soltero. Se aplica tanto a empleados como a independientes.
Como contratista puedes deducir, al calcular tu ingreso bruto ajustado, la parte de «empleador» de tu impuesto de autoempleo, lo que reduce un poco tu impuesto sobre la renta.
Ejemplo: $60,000 como W-2 frente a $60,000 como 1099 (hipotético)
Supuestos: año tributario 2026, declaración como soltero, deducción estándar de $16,100, sin otros ingresos, deducciones ni créditos. En el caso 1099, los $60,000 son ganancia neta, es decir, después de restar los gastos del negocio. No se incluyen impuestos estatales ni locales.
| W-2 | 1099 | |
|---|---|---|
| Ingreso | $60,000 de salario | $60,000 de ganancia neta |
| Seguro Social y Medicare (tu parte) | $4,590.00 | $8,477.73 (autoempleo) |
| Impuesto federal sobre la renta | $5,020.00 | $4,511.34 |
| Total de impuestos federales | $9,610.00 | $12,989.07 |
| Te quedan | $50,390.00 | $47,010.93 |
Con el mismo ingreso, el contratista paga unos $3,379 más en impuestos federales. La razón principal es que paga las dos mitades del Seguro Social y Medicare, aunque compensa una parte porque su impuesto sobre la renta es algo menor gracias a la deducción de la mitad del impuesto de autoempleo.
Además, el empleador del caso W-2 paga por su cuenta otros $4,590 de Seguro Social y Medicare, que no salen de tu sueldo.
¿Cuánto tendría que ganar el contratista para quedar igual?
Con los mismos supuestos, el contratista necesitaría una ganancia neta de unos $64,522 para quedarse con los mismos $50,390 después de impuestos federales. Es un 7.5 % más que el salario W-2, y eso sin contar los beneficios: si el empleo W-2 incluye seguro médico, vacaciones pagadas o aportes a la jubilación, la diferencia real es mayor.
Ojo con dos detalles que pueden mover el resultado:
- Gastos del negocio: si como contratista tienes $8,000 de gastos (herramientas, vehículo, software), necesitas facturar esos $8,000 además de la ganancia neta.
- Deducción por ingreso calificado de negocio (QBI): muchos independientes pueden reducir su ingreso gravable con esta deducción, que la ley ya hizo permanente. El ejemplo no la incluye para simplificar, así que el impuesto del caso 1099 probablemente está sobreestimado.
La diferencia se debe sobre todo al impuesto de autoempleo.
Ventajas y desventajas: W-2 vs 1099
Trabajar como empleado W-2
Ventajas
- Los impuestos se retienen automáticamente: menos riesgo de deber mucho en abril.
- Tu empleador paga la mitad del Seguro Social y Medicare.
- Te protegen las leyes de salario mínimo y horas extra, cuando tu empleo está cubierto.
- Es más común tener acceso a beneficios como seguro médico o un plan de jubilación con aportes del empleador.
- Menos papeleo.
Desventajas
- Menos control sobre horarios y forma de trabajo.
- En general, no deduces en tu declaración federal los gastos que pagas de tu bolsillo para el trabajo.
- Tus ingresos dependen de un solo empleador.
Trabajar como contratista 1099
Ventajas
- Más control sobre cuándo, cómo y para quién trabajas.
- Puedes tener varios clientes y fijar tus tarifas.
- Deduces los gastos ordinarios y necesarios de tu negocio.
- Puedes tener acceso a la deducción QBI y a planes de jubilación para independientes.
Desventajas
- Pagas el 15.3 % de autoempleo completo.
- Tienes que apartar dinero y hacer pagos estimados; si no, puedes tener multas.
- No tienes, por ley federal, salario mínimo ni pago de horas extra garantizados.
- Pagas tú tus beneficios: seguro médico, vacaciones (no cobras si no trabajas) y jubilación.
- Más registros y más trámites.
¿Puedes elegir ser W-2 o 1099?
Muchas veces, no. El IRS indica en su guía ¿Contratista independiente o empleado? que hay que analizar toda la relación, sobre todo el derecho del negocio a dirigir y controlar tu trabajo. Agrupa las pruebas en tres categorías:
| Categoría | Qué se analiza | Señales de que podrías ser empleado |
|---|---|---|
| Control del comportamiento | Si el negocio controla, o puede controlar, qué haces y cómo lo haces | Te fija horarios, te dice cómo hacer cada tarea, te entrena en sus métodos |
| Control financiero | Quién controla los aspectos económicos | Te paga por hora o semana fija, te reembolsa gastos, pone las herramientas |
| Tipo de relación | Contratos, beneficios, permanencia | Relación indefinida, beneficios de empleado, tu trabajo es parte central del negocio |
El IRS aclara que ningún factor decide por sí solo y que no hay un número mágico de factores. Tampoco basta con que el contrato diga «contratista independiente»: un contrato escrito es solo una de las pruebas.
Además, las leyes laborales usan sus propios criterios. El Departamento de Trabajo ha cambiado varias veces en los últimos años sus reglas para distinguir empleados de contratistas, y muchos estados aplican pruebas propias, a veces más estrictas. Por eso puedes ser considerado empleado para un propósito y no para otro.
Si crees que te clasificaron mal
- Habla con quien te paga y pide que revise tu clasificación.
- Pide una determinación al IRS con el Form SS-8. Puedes presentarlo tú como trabajador; según el IRS, la respuesta puede tardar al menos seis meses.
- Al declarar, si crees que eras empleado, puedes usar el Form 8919 para pagar solo la parte del Seguro Social y Medicare que te corresponde como empleado, en lugar del impuesto de autoempleo completo.
- Para salarios u horas extra no pagados, puedes contactar a la División de Horas y Salarios del Departamento de Trabajo (1-866-487-9243) o a la agencia laboral de tu estado.
- Por las consecuencias, consulta a un profesional (un abogado laboral o un preparador de impuestos acreditado).
¿Cuál te conviene? Cómo comparar dos ofertas
Si de verdad tienes dos opciones, por ejemplo una oferta como empleado y otra como contratista para un trabajo de naturaleza independiente, compáralas con estas preguntas:
- ¿Cuánto me queda después de impuestos? Calcula los impuestos de cada opción. Como referencia del ejemplo anterior, con unos $60,000 al año el 1099 necesita pagar más de un 7 % por encima solo para igualar al W-2 en impuestos federales.
- ¿Qué beneficios pierdo? Pon un valor en dólares al seguro médico, las vacaciones pagadas, los días por enfermedad y los aportes a la jubilación.
- ¿Qué gastos tendré? Herramientas, vehículo, teléfono, software, seguros del negocio.
- ¿Qué tan estable es el ingreso? Un cliente que puede terminar la relación en cualquier momento implica más riesgo.
- ¿Cuánto valoro la flexibilidad? Elegir horarios, clientes y forma de trabajar tiene valor, pero solo tú puedes ponerle precio.
- ¿Estoy dispuesto a llevar registros y hacer pagos estimados? Si no te organizas, el 1099 puede terminar en deudas y multas con el IRS.
Regla práctica: compara las ofertas por lo que te queda después de impuestos, gastos y beneficios, no por la cifra bruta.
Al comparar W-2 vs 1099, recuerda que la cifra bruta no basta: cuenta lo que te queda después de impuestos, gastos y beneficios.
Si ya trabajas con 1099: lo básico
- Aparta dinero de cada pago para impuestos.
- Haz pagos estimados si esperas deber $1,000 o más en el año.
- Lleva registro de ingresos y gastos, aunque no recibas un 1099 de todos tus clientes.
- Entrega un Form W-9 correcto a cada cliente para evitar la retención de respaldo.
Calcula cuánto apartar para taxes y aprende cómo pagar impuestos estimados con el formulario 1040-ES.
Preguntas frecuentes
¿Puedo recibir un W-2 y un 1099 en el mismo año? Sí. Es común tener un empleo y, además, trabajos por cuenta propia. Declaras el salario del W-2 y los ingresos del negocio en el Schedule C.
¿El 1099 paga más impuestos que el W-2? A igual ingreso, normalmente sí, por el impuesto de autoempleo completo. Pero el contratista puede deducir gastos del negocio y otras deducciones, así que el resultado depende de cada caso.
¿Un contratista 1099 tiene derecho a desempleo? Los programas de desempleo los administra cada estado y, en general, están pensados para empleados. Consulta las reglas de tu estado.
¿Un trabajador con ITIN puede trabajar con 1099? Muchos trabajadores independientes declaran sus ingresos con ITIN. Las reglas laborales y migratorias son un tema aparte y requieren asesoría específica.
Si tienes los dos a la vez, lee cómo declarar un trabajo W-2 y 1099 a la vez.
Resumen
- W-2 significa empleado; 1099, contratista independiente.
- El empleado comparte el Seguro Social y Medicare con su empleador; el contratista paga el 15.3 % completo, pero puede deducir gastos.
- A $60,000, el contratista paga unos $3,379 más en impuestos federales y necesitaría ganar unos $64,522 para igualar al W-2, sin contar beneficios.
- La clasificación depende de la relación real de trabajo, no de una preferencia ni de la etiqueta del contrato.
- Para decidir entre dos ofertas, compara lo que te queda después de impuestos, gastos y beneficios.
Fuentes oficiales consultadas
- Departamento de Trabajo (DOL), Clasificación errónea de empleados.
- IRS, ¿Contratista independiente o empleado?.
- IRS, Acerca del Formulario SS-8.
- IRS, Impuesto de autoempleo (Seguro Social y Medicare).
- IRS, Tema 751: impuestos del Seguro Social y Medicare.
Información revisada el 11 de octubre de 2026 con fuentes del IRS y del Departamento de Trabajo. Los cálculos son ejemplos hipotéticos con cifras federales de 2026.